Il vous reste plus d'options
que vous ne le croyez.
Sylvain Paillotin, avocat au barreau de Paris. Vingt ans de dossiers d'entreprises en crise : négocier la dette avant qu'elle ne se voie, ouvrir une sauvegarde, défendre un dirigeant, reprendre une activité, faire payer une créance.
ou appelez le 01 73 31 00 00
Barreau de Paris · Redlink, 41 rue des Acacias, Paris 17e
Le jour où vous ne pouvez
plus payer, la loi vous donne
45 jours.
Dans cette fenêtre, presque tout se négocie encore, et sans que vos clients ni vos concurrents l'apprennent. Après, le dossier change de nature : le dépôt tardif est le premier grief retenu contre un dirigeant, des années plus tard, devant un autre tribunal.
Savoir si le délai a commencé à courirCinq situations,et ce qu'on peut encore en faire.
Tout dépend du jouroù vous appelez.
Une entreprise en difficulté ne perd pas ses options d'un coup. Elle les échange, une par une, contre des options qu'un tribunal choisit à sa place.
Le carnet se vide en mars pour une échéance de juin.
Difficultés prévisibles
Au-dessus de la ligne, ce que vous ouvrez vous-même : rien ne se publie, vous gardez la direction, et vous signez ce que vous voulez bien signer. En dessous, ce qui s'ouvre devant le tribunal et se publie. Le jour où l'on passe d'une bande à l'autre ne se choisit pas : il s'écrit dans la trésorerie.
C'est le moment le moins cher et le plus efficace, et c'est celui où presque personne n'appelle. Rien ne se publie, vous gardez la direction, vos banques discutent parce qu'elles préfèrent un rééchelonnement à une procédure. Tout ce qui se décide ici se décide entre vous et vos créanciers.
Vous voyez venir
Le carnet se vide en mars pour une échéance de juin.
C'est le moment le moins cher et le plus efficace, et c'est celui où presque personne n'appelle. Rien ne se publie, vous gardez la direction, vos banques discutent parce qu'elles préfèrent un rééchelonnement à une procédure. Tout ce qui se décide ici se décide entre vous et vos créanciers.
Les difficultés sont installées
Vous arbitrez chaque fin de mois entre l'URSSAF et les fournisseurs.
La sauvegarde entre dans le jeu, et c'est une bonne nouvelle mal comprise : elle gèle les dettes, arrête les poursuites, protège vos cautions personnelles et vous laisse diriger. Elle suppose seulement que vous ne soyez pas encore en cessation des paiements. C'est la dernière procédure que vous choisissez vraiment.
Vous ne passerez pas l'échéance
La trésorerie à treize semaines passe sous zéro et rien ne la remonte.
La combinaison la plus efficace du droit français se joue exactement ici : négocier le plan en conciliation, à l'abri du secret, puis l'imposer en sauvegarde accélérée à la minorité qui bloque. Encore faut-il l'avoir commencée avant le jour où le compte est vide.
Vous ne pouvez plus payer
Le chèque de la paie ne passera pas vendredi.
L'actif disponible ne couvre plus le passif exigible. À partir de ce jour-là, la loi vous donne quarante-cinq jours : soit vous ouvrez une conciliation, soit vous déposez au greffe. Ne rien faire est la seule option qui se retourne contre vous personnellement, des années plus tard.
Le redressement n'est plus possible
Il n'y a plus d'exploitation à redresser, seulement des actifs.
Même ici, il reste deux choses à défendre, et ce sont les deux qui comptent : que l'activité reparte chez un repreneur plutôt que de partir en pièces détachées, et que la fin de la société ne devienne pas votre affaire personnelle devant le tribunal.
Faites le testque fait le tribunal.
Une seule question décide de tout le reste, et c'est une soustraction : ce dont vous disposez aujourd'hui couvre-t-il ce qu'on peut vous réclamer aujourd'hui ? C'est la définition exacte de la cessation des paiements, et c'est ce que le tribunal vérifiera. Autant la faire en premier.
Ce dont vous disposez aujourd'hui
Ce qu'on peut vous réclamer aujourd'hui
Remplissez les deux colonnes, même en ordre de grandeur. Le résultat s'affiche ici, il ne part nulle part, et il n'est enregistré ni sur ce site ni ailleurs.
Ce test reprend la définition légale, il ne remplace pas son examen. Une réserve de crédit que la banque peut retirer, un moratoire seulement promis, une créance contestée : chacun de ces points déplace la date, et c'est cette date qui se discute ensuite devant le tribunal.
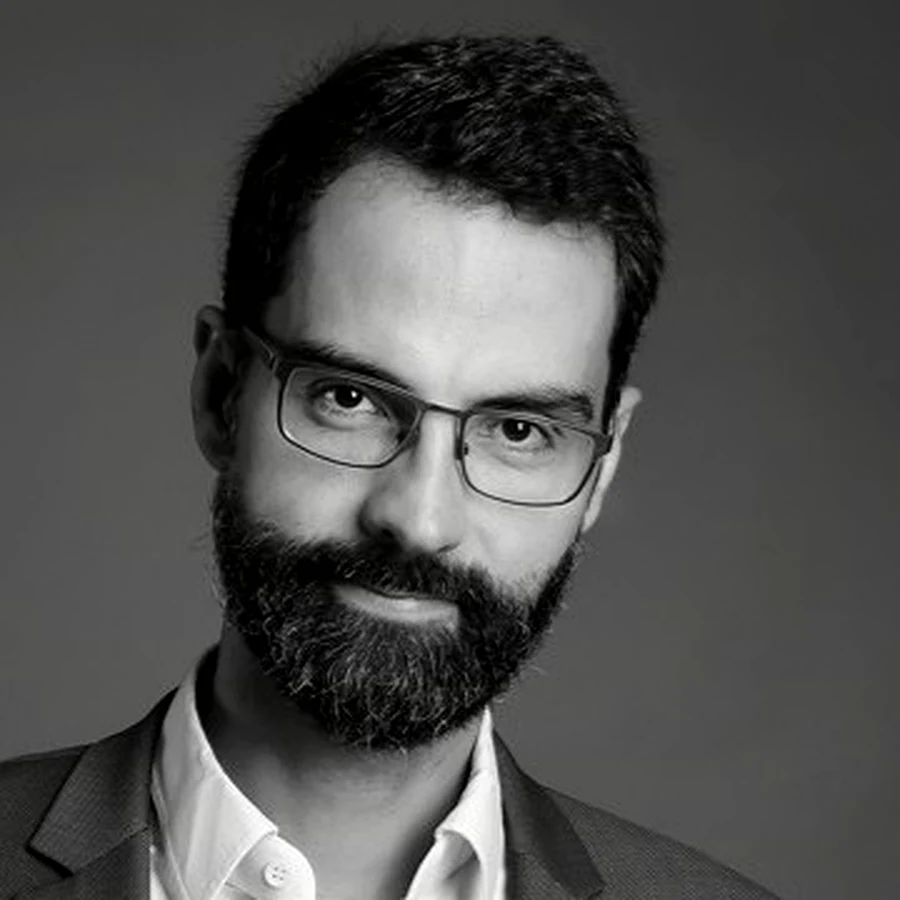
Avocat au barreau de Paris depuis 2007. Associé de Redlink, Paris 17e.
J'ai commencé par lesprocès. C'est pour çaque je les évite.
Trois ans de contentieux et de fusions-acquisitions chez Salans, quatre ans de restructuring chez Gide, neuf ans d'associé chez Sekri Valentin Zerrouk, et depuis 2022 chez Redlink. Vingt ans passés du même côté de la table : celui où l'on regarde une trésorerie à treize semaines en se demandant ce qu'il reste à sauver.
Ce que j'ai appris du procès sert surtout à ne pas y aller : une négociation avec une banque ne pèse que si le créancier sait exactement ce qu'il récupérerait au bout du contentieux, et combien de temps cela lui prendrait. C'est ce calcul-là qu'on lui met sous les yeux, et c'est lui qui débloque les dossiers.
J'interviens pour des dirigeants de PME et d'ETI, pour leurs actionnaires, fonds d'investissement et family offices, pour des repreneurs, et pour des créanciers français et étrangers. Et, depuis quelques années, pour des sociétés du secteur des actifs numériques, dont les difficultés se règlent avec le même code de commerce que les autres.
Une audience se gagne trois semaines avant.
Et si c'est votre client
qui dépose le bilan ?
Votre créance ne se réclame plus, elle se déclare, et vous avez deux mois à compter de la publication du jugement au BODACC. Passé ce délai, il faut plaider un relevé de forclusion, et démontrer que l'oubli ne vous est pas imputable.
Dans le même temps, trois réflexes valent souvent plus que la déclaration elle-même : revendiquer les marchandises encore identifiables, répondre dans les trente jours à la contestation du mandataire, et mettre l'administrateur en demeure de dire s'il poursuit votre contrat.
Ce qui se passe après votre appel.
L'appel dure vingt minutes et il n'est pas facturé.Vous me dites ce qui se passe, je vous demande trois chiffres et deux dates, et je vous dis s'il y a urgence, ce qui est encore ouvert, et ce que ça implique. Si ce n'est pas ma matière, je vous oriente vers quelqu'un le jour même.
Le coût est écrit avant que le travail commence.Convention d'honoraires signée dès le départ : forfait sur ce qui est prévisible, comme l'ouverture d'une procédure ou la rédaction d'une offre de reprise, taux horaire sur la négociation, dont personne ne peut prévoir la longueur. Aucun honoraire de résultat découvert à la fin.
Vous savez ce qui se dit sur votre dossier.Les échanges avec l'administrateur, le mandataire et le parquet vous sont rapportés, avec ce qu'ils changent. Un dirigeant qui découvre en audience ce qui se prépare depuis un mois est un dirigeant mal défendu.
Le secret professionnel couvre tout, dès le premier appel.Y compris le fait même que vous ayez appelé. Dans cette matière, c'est rarement une précaution de style : une rumeur de difficulté suffit à faire partir un fournisseur, et le fournisseur qui part fait plus de dégâts que la dette.
Ce que je ne fais pas.
Je ne prends ni divorce, ni licenciement isolé, ni dossier pénal qui n'a pas de lien avec l'entreprise. Je ne promets jamais qu'une entreprise sera sauvée : je dis ce qui est probable, ce qui ne l'est pas, et ce que chaque option coûte.
Et je ne commence aucun dossier sans convention d'honoraires signée. C'est plus honnête pour vous, et ça évite la seule mauvaise surprise que je puisse vous faire.
Institut français des praticiens des procédures collectives · Association des jeunes professionnels du restructuring · International Bar Association
Prenonsrendez-vous.
Vingt minutes au téléphone, sans facture : ce qui se passe, ce qui reste ouvert, dans quel délai. Si c'est urgent, appelez plutôt que de réserver.
- Un premier appel, 20 minutes
- ou appelez le 01 73 31 00 00
Ce que vous me confiez est couvert par le secret professionnel dès ce message, même si nous n'allons pas plus loin.